
Pour un investisseur, un loyer impayé est d’abord une créance. Il la relance, la chiffre, et cherche à la recouvrer comme une facture client. Lorsque le locataire dépose un dossier de surendettement, le jeu change de règles. La commission de surendettement de la Banque de France devient un acteur central, les délais s’allongent, et certaines démarches du bailleur se trouvent suspendues. Comprendre ces mécanismes évite de perdre du temps, et parfois de l’argent, en multipliant des actions inutiles.
Le cas suivant sert d’illustration. Olivier, cadre dans l’industrie, possède trois appartements à Saint-Étienne, dont un trois-pièces dans le quartier de Bellevue. Sa locataire, aide-soignante, a cumulé quatre mois de retard après une séparation et un arrêt maladie. Le commandement de payer a été délivré, puis Olivier apprend qu’elle a déposé un dossier de surendettement, déclaré recevable.
Contenu de l'article :
La procédure classique, avant le surendettement
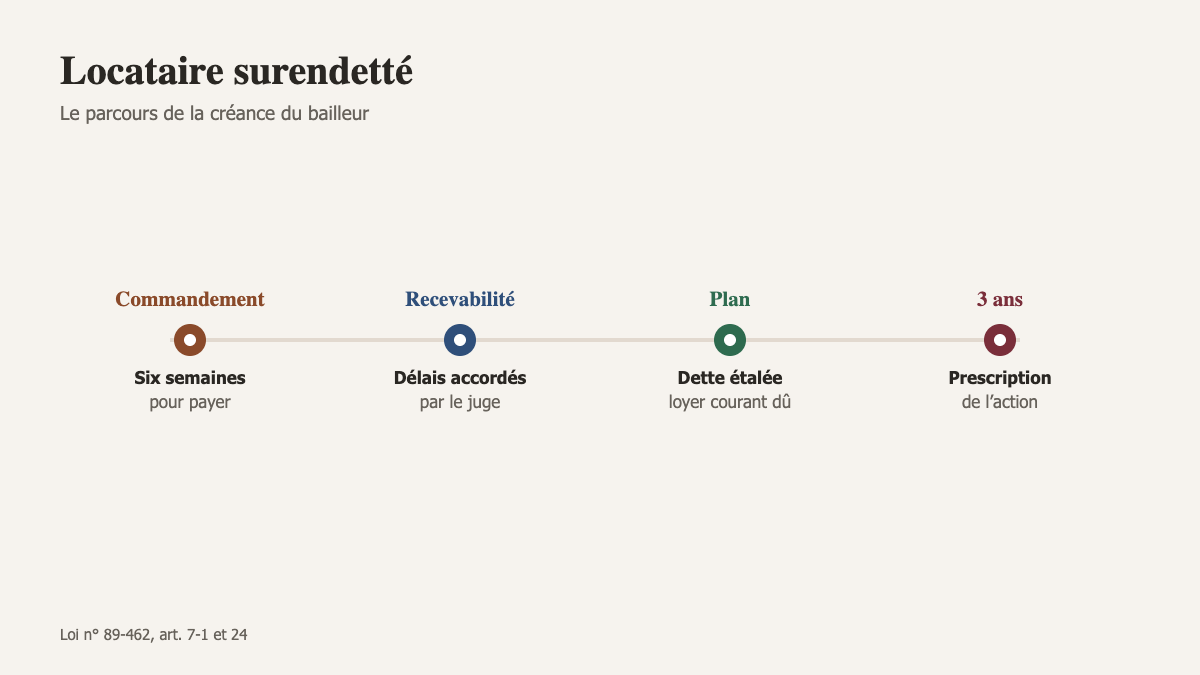
En temps normal, le bail contient une clause de résiliation pour défaut de paiement, qui ne produit effet que six semaines après un commandement de payer resté sans suite (loi du 6 juillet 1989, article 24). Ce commandement mentionne notamment la possibilité de saisir le fonds de solidarité pour le logement et celle de demander au juge un délai de grâce. Le juge peut accorder au locataire en situation de régler sa dette des délais de paiement dans la limite de trois années. Lorsque le locataire a repris le versement intégral du loyer courant avant l’audience, les effets de la clause de résiliation peuvent être suspendus pendant ces délais.
Ce que change la recevabilité du dossier
Le surendettement modifie ce schéma. Lorsqu’une procédure de traitement du surendettement a été ouverte au bénéfice du locataire et qu’au jour de l’audience il a repris le paiement du loyer et des charges, le juge qui constate l’acquisition de la clause de résiliation statue selon des règles particulières (article 24). Si la commission a rendu une décision de recevabilité, le juge accorde des délais de paiement jusqu’à l’approbation d’un plan conventionnel de redressement ou jusqu’à la décision imposant des mesures, selon les cas. La loi prévoit aussi que l’exigibilité de la créance locative demeure suspendue pendant certaines phases de la procédure.
Concrètement, la dette ancienne entre dans le traitement global du surendettement, avec les autres créances de la locataire, et son remboursement suivra le plan ou les mesures décidées. Le loyer courant, lui, reste dû chaque mois : c’est la condition qui permet à la locataire de garder son logement. Si elle cesse de le payer, la protection tombe. Les effets précis de cette procédure sur l’expulsion sont décrits dans la question de l’expulsion d’un locataire en surendettement.
Gérer la créance comme un professionnel
Un investisseur avisé adapte sa méthode. Il déclare sa créance avec précision auprès de la commission, en joignant le bail, le décompte et le commandement. Il surveille chaque mois le paiement du loyer courant, qui devient l’indicateur clé. Il garde une trace écrite de tous les échanges. Il évite surtout toute pression directe sur la locataire : forcer un occupant à quitter les lieux sans le concours de l’État est puni de trois ans d’emprisonnement et de 30 000 euros d’amende (code pénal, article 226-4-2).
Il tient compte aussi de la prescription. Toutes les actions dérivant d’un contrat de bail sont prescrites par trois ans à compter du jour où le titulaire du droit a connu ou aurait dû connaître les faits lui permettant de l’exercer (loi de 1989, article 7-1). Une créance laissée sans suite trop longtemps peut s’éteindre, surendettement ou non.
Après le plan : suivre les échéances et réagir à un incident
Une fois le plan ou les mesures imposées arrêtés, le bailleur n’est pas simplement spectateur. Il gagne à conserver le courrier de la commission, qui fixe le montant retenu pour sa créance, la durée et le rythme des versements. Ce document devient sa référence : il permet de vérifier chaque mois que les sommes reçues correspondent au calendrier, et de distinguer ce qui relève de la dette ancienne de ce qui relève du loyer courant.
En cas de retard sur une échéance du plan, mieux vaut réagir par écrit et sans attendre, en signalant l’incident à la commission ou à l’interlocuteur indiqué dans le courrier. Un plan peut être remis en cause lorsque le débiteur ne le respecte plus, mais cette décision ne revient pas au bailleur. Il est aussi utile de tenir un tableau simple des versements reçus, daté et rapproché du plan, afin de pouvoir chiffrer précisément le solde restant. En cas de doute sur la portée d’une mesure dans une situation particulière, un avis juridique personnalisé reste préférable.
L’issue à Saint-Étienne
La locataire d’Olivier a repris le paiement du loyer courant dès la recevabilité de son dossier. Le plan adopté quelques mois plus tard étale le remboursement de la dette sur deux ans. Olivier a accepté ce calendrier, plus sûr qu’une procédure d’expulsion longue et coûteuse, et le bail continue. Pour un bailleur stéphanois dont la situation se dégrade malgré tout, Mon Avocat Bailleur présente le tribunal compétent et les étapes de la procédure. Le surendettement ne fait pas disparaître la créance : il la range dans un cadre, avec ses propres délais.